כמה עולה לעבור לדיור מוגן ברחובות? המדריך המלא
מעבר למגורים בגיל השלישי הוא אחד הצעדים המשמעותיים ביותר בחיים. עיר כמו רחובות, המשלבת אווירהקהילתית, מרכזי תרבות, שירותי רפואה מתקדמים ונגישות מעולה, הפכה לאחד היעדים המבוקשים ביותר עבור בני הגיל השלישי. אך לפני שמקבלים את ההחלטה, אחת השאלות המרכזיות שעולות היא: כמה זה באמת עולה? במדריך זה נעשה סדר בטווח המחירים, נסביר מהם הפרמטרים המשפיעים על תמחור המגורים, ונסקור מסלולי מימון ואפשרויות תשלום שיעזרו לכם להתכונן כלכלית בצורה הנכונה ביותר.
מה משפיע על עלות המגורים בדיור מוגן?
המחיר של מעבר אל בית דיור מוגן אינו סכום אחיד, אלא מורכב מגוון רחב של פרמטרים. הבנת גורמים אלו תסייע לכם להבין ממה מורכבת הצעת המחיר שתקבלו:
- גודל הדירה וסוג היחידה: דירות סטודיו קטנות, דירות 2 חדרים או דירות פנטהאוז מרווחות מתומחרות באופן שונה.
- מסלול התשלום הנבחר: האם בוחרים במסלול פיקדון נשחק, במסלול דמי שכירות חודשיים בלבד או במסלול פיקדון מופחת.
- מיקום הרשת והבית: בתים הממוקמים באזורים מרכזיים ונגישים מציעים יתרונות רבים ולעיתים מתומחרים בהתאם.
- סל השירותים והאיכות: מעטפת שירותי הרפואה, שמירה 24/7, חדר אוכל כשר ואיכותי, חוגי ספורט, הרצאות, ספריה ומתקנים נוספים.
טווח מחירים מקובל: כמה זה עולה בפועל?
כדי לתכנן את התקציב שלכם בצורה מדויקת, חשוב להכיר את טווחי המחירים המקובלים כיום בשוק:
1. מסלול פיקדון (המסלול הקלאסי)
במסלול זה מופקד פיקדון חד-פעמי בתחילת המגורים, אשר נשחק באחוז מסוים מדי שנה (בדרך כלל עד תקרת שחיקה של כ-20%-30% לאורך מספר שנים). בנוסף לפיקדון, משולמים דמי אחזקה חודשיים.
- טווח הפיקדון הראשוני: 800,000 ₪ – 2,200,000 ₪ (בהתאם לגודל הדירה והמפרט).
- טווח דמי אחזקה חודשיים: 7,000 ₪ – 13,500 ₪ בחודש.
2. מסלול שכירות חודשית (ללא פיקדון)
מסלול המיועד למי שאינו מעוניין לרתק סכום הון ראשוני גדול. במסלול זה משלמים סכום חודשי גבוה יותר המכסה הן את דמי השכירות והן את דמי האחזקה והשירותים.
- טווח תשלום חודשי במסלול שכירות: 13,500 ₪ – 21,000 ₪ בחודש.
3. מסלול פיקדון מופחת / דמי כניסה
מסלול ביניים שבו מבוצע תשלום ראשוני נמוך יותר (דמי כניסה), לצד דמי אחזקה חודשיים מותאמים.
- טווח דמי כניסה: 250,000 ₪ – 500,000 ₪.
- טווח תשלום חודשי: 9,500 ₪ – 15,000 ₪ בחודש.
דרכי מימון לדיור מוגן ברחובות
אחת השאלות השכיחות היא כיצד מממנים את הצעד הזה. אפשרויות העומדות בפני בני הגיל השלישי ומשפחותיהם כוללות מכירת דירה קיימת והשקעת היתרה, השכרת הדירה הקיימת ושימוש בדמי השכירות לכיסוי התשלום החודשי, או ניצול פתרונות מימון כמו משכנתא הפוכה. הליך התכנון הפיננסי דורש התאמה אישית, ובאתר הרשת תוכלו למצוא מידע מפורט על מימון לדיור מוגן ברחובות כדי לבחור את המסלול המתאים ביותר עבורכם.
ערך מוסף וחווית מגורים ברשת נווה עמית
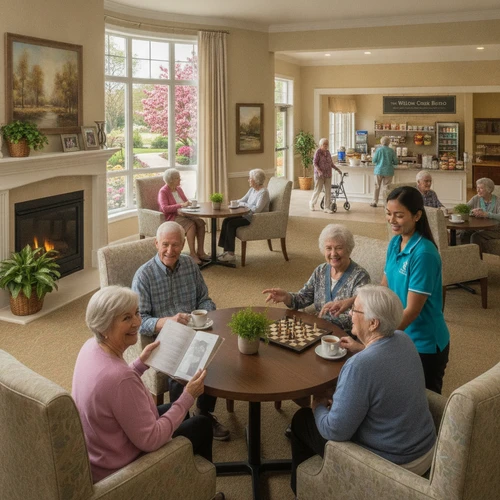
כאשר בוחנים את העלות מול התמורה, חשוב לבדוק מה הבית מעניק. בחירה של בית דיור מוגן ברחובות מבית רשת נווה עמית מבטיחה אווירה משפחתית, חמה ואוהבת, לצד גב מקצועי ורפואי חזק. הדיירים נהנים מביטחון אישי ורפואי מלא 24 שעות ביממה, מגוון רחב של חוגי תרבות, ספורט והעשרה, קפיטריה, חדר אוכל כשר ומשובח, ואזורי אירוח נעימים לבני המשפחה והחברים.
סיכום והמלצה
מעבר לדיור מוגן הוא השקעה באיכות החיים, בביטחון וברווחה האישית. התאמת מסלול המימון הנכון מאפשרת ליהנות מכל היתרונות הללו בראש שקט. רשת נווה עמית מזמינה אתכם להגיע להתרשם, להתייעץ ולקבל ליווי אישי בבחירת המסלול הפיננסי והמגורים המתאימים לכם בדיוק.
מאת: דוד ישראל